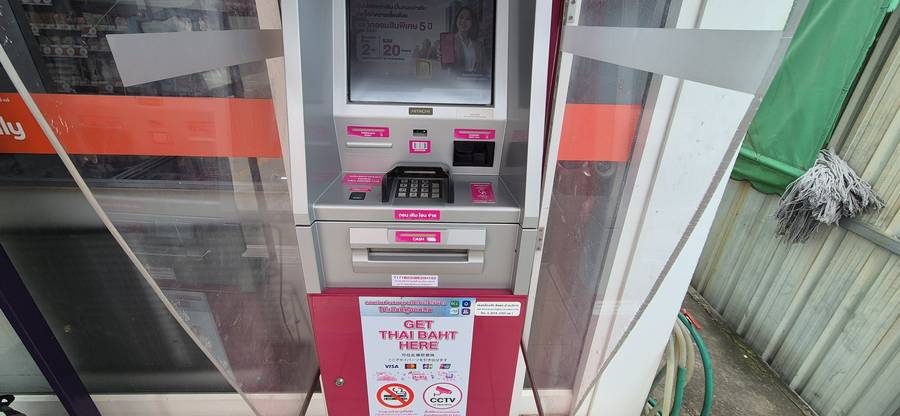
Sacar dinheiro na Tailândia é uma das coisas que mais me incomodam. O país é maravilhoso, tem comida boa, pessoas gentis e um custo de vida relativamente baixo. Mas, na hora de usar um caixa eletrônico, vem uma das partes mais irritantes da viagem: a tarifa cobrada para sacar com um cartão emitido no exterior.
Em alguns caixas eletrônicos, essa tarifa pode chegar a 350 baht por transação, o equivalente a aproximadamente R$ 55 na cotação usada neste exemplo. Isso mesmo que você leu: cerca de R$ 55 para fazer um único saque.
Como essa cobrança é feita por transação, a tarifa pode ser a mesma independentemente de você sacar 100, 1.000 ou 20.000 baht, desde que o valor esteja dentro dos limites do caixa eletrônico e do seu cartão.
Fica aqui que eu vou te mostrar algumas estratégias que uso para economizar na hora de sacar dinheiro na Tailândia e quais erros você não deve cometer.
Por que o dinheiro ainda é tão importante na Tailândia?
A Tailândia é um país feito para você gastar dinheiro.
“Ygor, mas a Tailândia é barata.”
Sim, eu sei. E é justamente por isso. Como muitas coisas custam pouco, você acaba gastando sem perceber. E preste atenção: quando falo em dinheiro, é no sentido literal, porque o dinheiro em espécie ainda é muito importante no país.
Grandes redes de conveniência, estabelecimentos em shopping e supermercados normalmente aceitam cartão. Já em estabelecimentos menores, mercados locais e barracas de comida de rua, muitas vezes o pagamento precisa ser feito em dinheiro.
Em alguns lugares por onde passei, mesmo quando aceitavam cartão, ainda cobravam um acréscimo de aproximadamente 5% sobre o valor da compra.
Se você usar um cartão de crédito emitido por um banco brasileiro, ainda pode pagar 3,5% de IOF e um spread que varia entre 4% e 6%, dependendo da instituição. Somando o acréscimo cobrado pelo estabelecimento, o IOF e o spread do banco, uma compra pode acabar custando cerca de 13% a 15% a mais.
Quanto custa sacar dinheiro na Tailândia?
Quando você decide sacar dinheiro, depara-se com outra tarifa.
O valor depende do banco tailandês e da bandeira do cartão. Nos caixas eletrônicos do Krungsri, por exemplo, a tarifa para sacar com um Mastercard emitido no exterior pode chegar a 350 baht por transação. Para cartões Visa, UnionPay e JCB, o banco informa uma tarifa de 250 baht.
Além da cobrança feita pelo caixa eletrônico tailandês, o emissor do seu cartão também pode cobrar pelo saque e pela conversão da moeda. Dependendo da operação, ainda há a incidência de IOF.
Por isso, antes de confirmar o saque, é importante verificar todas as informações apresentadas na tela.
O erro da conversão em libras
No começo, eu cometia um erro que me deu um prejuízo enorme: aceitava que o próprio caixa eletrônico convertesse o valor do saque para libras.
Na hora, aquilo parecia apenas uma confirmação comum. Porém, eu estava autorizando o caixa a fazer a conversão por meio de um sistema chamado conversão dinâmica de moeda, ou DCC.
Nesse sistema, o operador do caixa eletrônico define a cotação que será aplicada. Normalmente, ela é menos vantajosa do que a oferecida pelo banco ou pela empresa do cartão.
Por isso, quando o caixa eletrônico perguntar se você deseja sacar com conversão, escolha fazer a operação em baht tailandês, identificado pela sigla THB, e procure uma opção como “sem conversão” ou “continue without conversion”.
Recusar a conversão não cancela o saque. Isso apenas impede que o próprio caixa eletrônico faça a conversão usando a própria cotação.
Abrir uma conta bancária na Tailândia resolve?
Uma possível solução para evitar essas tarifas seria abrir uma conta em um banco tailandês. Porém, isso já não é tão simples quanto no passado.
Atualmente, os requisitos variam de acordo com o banco, o tipo de visto e os documentos apresentados. O KBank, por exemplo, informa que não permite a abertura de conta para titulares do Destination Thailand Visa, o DTV.
Isso não significa que todo estrangeiro com DTV esteja proibido de abrir uma conta em qualquer banco, já que as exigências podem variar entre as instituições. O ideal é consultar diretamente cada banco.
No meu caso, como não tenho uma conta bancária tailandesa, precisei encontrar outra forma de organizar meus pagamentos.
A estratégia que uso para pagar menos taxas
A estratégia que funciona melhor para mim é combinar o uso de dinheiro em espécie com um cartão vinculado a uma conta internacional.
Uso o cartão nos estabelecimentos que o aceitam sem cobrar nenhum acréscimo e deixo o dinheiro em espécie para pagar aluguel, contas, pequenos comerciantes e outros lugares que não aceitam cartão.
Também procuro fazer apenas um saque de valor maior por mês, em vez de vários saques pequenos. Como a tarifa do caixa eletrônico é cobrada por transação, reduzir a quantidade de saques diminui o impacto dessa cobrança no orçamento.
Meu custo mensal na Tailândia
Meu custo mensal fica, em média, em R$ 3.700, aproximadamente 22.600 baht, considerando a cotação usada neste exemplo.
Desse valor, cerca de 14.750 baht precisam ser pagos em dinheiro. Esse total inclui:
9.000 baht de aluguel;
1.500 baht de energia elétrica;
240 baht de água;
aproximadamente 4.000 baht para comida de rua, pequenos comerciantes e outros lugares que não aceitam cartão.
Já o restante, aproximadamente 7.850 baht, procuro pagar com meu cartão internacional. Esse valor inclui compras no Tops, no 7-Eleven, meu seguro-saúde da Genki e outros pagamentos que consigo fazer com cartão sem nenhum acréscimo.
- Genki Traveler: Seguro médico internacional para viagens e estadias temporárias.
- Genki Native: Seguro-saúde internacional para quem mora fora por longo prazo.
Na unidade do 7-Eleven que frequento, por exemplo, consigo usar o cartão em compras acima de 200 baht.
Com essa divisão, aproximadamente 65% do meu orçamento é gasto em dinheiro e 35% é pago com cartão.
Quanto custa o dinheiro sacado?
Para retirar 14.750 baht, considerando uma tarifa de 350 baht, o valor total da operação será de 15.100 baht.
Usando a cotação de R$ 0,156 por baht:
15.100 × R$ 0,156 = R$ 2.355,60
Acrescentando 3,5% de IOF:
R$ 2.355,60 × 1,035 = R$ 2.438,05
Dividindo esse custo pelos 14.750 baht que realmente ficaram disponíveis para gastar:
R$ 2.438,05 ÷ 14.750 = R$ 0,1653 por baht
Ou seja, cada baht sacado custou aproximadamente 16,53 centavos.
Essa é uma conta simplificada. Se o emissor do cartão cobrar alguma tarifa adicional de saque ou conversão, esse valor também precisará ser acrescentado.
Quanto custa pagar com cartão?
Os 7.850 baht restantes são destinados aos gastos que consigo pagar com cartão.
Usando a mesma cotação de R$ 0,156 por baht e acrescentando 3,5% de IOF:
7.850 × R$ 0,156 × 1,035 = R$ 1.267,46
Antes de considerar a tarifa variável de conversão da conta internacional, cada baht pago com o cartão sairia por aproximadamente R$ 0,1615.
A Wise utiliza a cotação comercial como referência e apresenta sua tarifa de conversão separadamente. Isso significa que ela não acrescenta um spread escondido à cotação, mas a conversão também não é gratuita.
Por isso, para saber o custo exato, é necessário conferir o valor apresentado no aplicativo no momento da operação.
Quanto cada baht custa no final?
Sem considerar a tarifa variável de conversão da conta internacional, os valores ficam assim:
R$ 2.438,05 para sacar 14.750 baht;
R$ 1.267,46 para pagar 7.850 baht com cartão;
custo total aproximado de R$ 3.705,51;
orçamento total de 22.600 baht.
Dividindo o custo total pela quantidade de baht:
R$ 3.705,51 ÷ 22.600 = R$ 0,164 por baht
Isso significa que, nessa conta simplificada, cada baht custou aproximadamente R$ 0,164. Esse cálculo já considera a tarifa do caixa eletrônico e o IOF.
Conclusão
Depois de testar diferentes maneiras de administrar meu dinheiro na Tailândia, percebi que não existe uma única solução que elimine todas as tarifas.
A combinação que funciona melhor para mim é fazer um saque maior para os gastos que precisam ser pagos em dinheiro e usar o cartão internacional nos estabelecimentos que o aceitam sem cobrar acréscimo.
Também recuso a conversão oferecida pelos caixas eletrônicos, escolho realizar a operação em baht tailandês antes de confirmar.
Os valores podem variar conforme o banco, a bandeira do cartão, a cotação e as tarifas da sua conta. Por isso, use este exemplo como referência e faça as contas de acordo com o seu próprio cartão.
Se você gostou deste conteúdo, compartilhe com seus amigos e aproveite as outras dicas de viagem pela Ásia.
E aí, bora ver a Ásia de perto?